Bornes de recharge à Grenoble : 92 % des points installés sont sous leur seuil de rentabilité
Sommaire de l'article
- Pourquoi ce territoire plutôt qu’un autre
- Il n’y a pas de désert de recharge à Grenoble
- 24 MWh par jour, et quatre marchés qui ne se ressemblent pas
- Le diagnostic : 92 % des points sous leur seuil
- La surenchère de puissance est le principal gisement de valeur perdue
- Le résultat le plus important n’est pas celui qu’on attend
- Sur quoi les emplacements recommandés s’appuient
- La voirie résidentielle n’est pas encore un marché : elle le devient
- Ce que nous ne publions pas ici
- Ce que cette analyse ne dit pas
Grenoble-Alpes Métropole est, parmi les aires françaises de plus de 500 000 habitants, le territoire le plus tendu de France sur la recharge électrique. Nous y avons appliqué la méthode décrite dans notre article où implanter une borne de recharge : estimer non pas un trafic, mais l’énergie qu’une borne délivrerait à chaque endroit, et la comparer à son seuil de rentabilité.
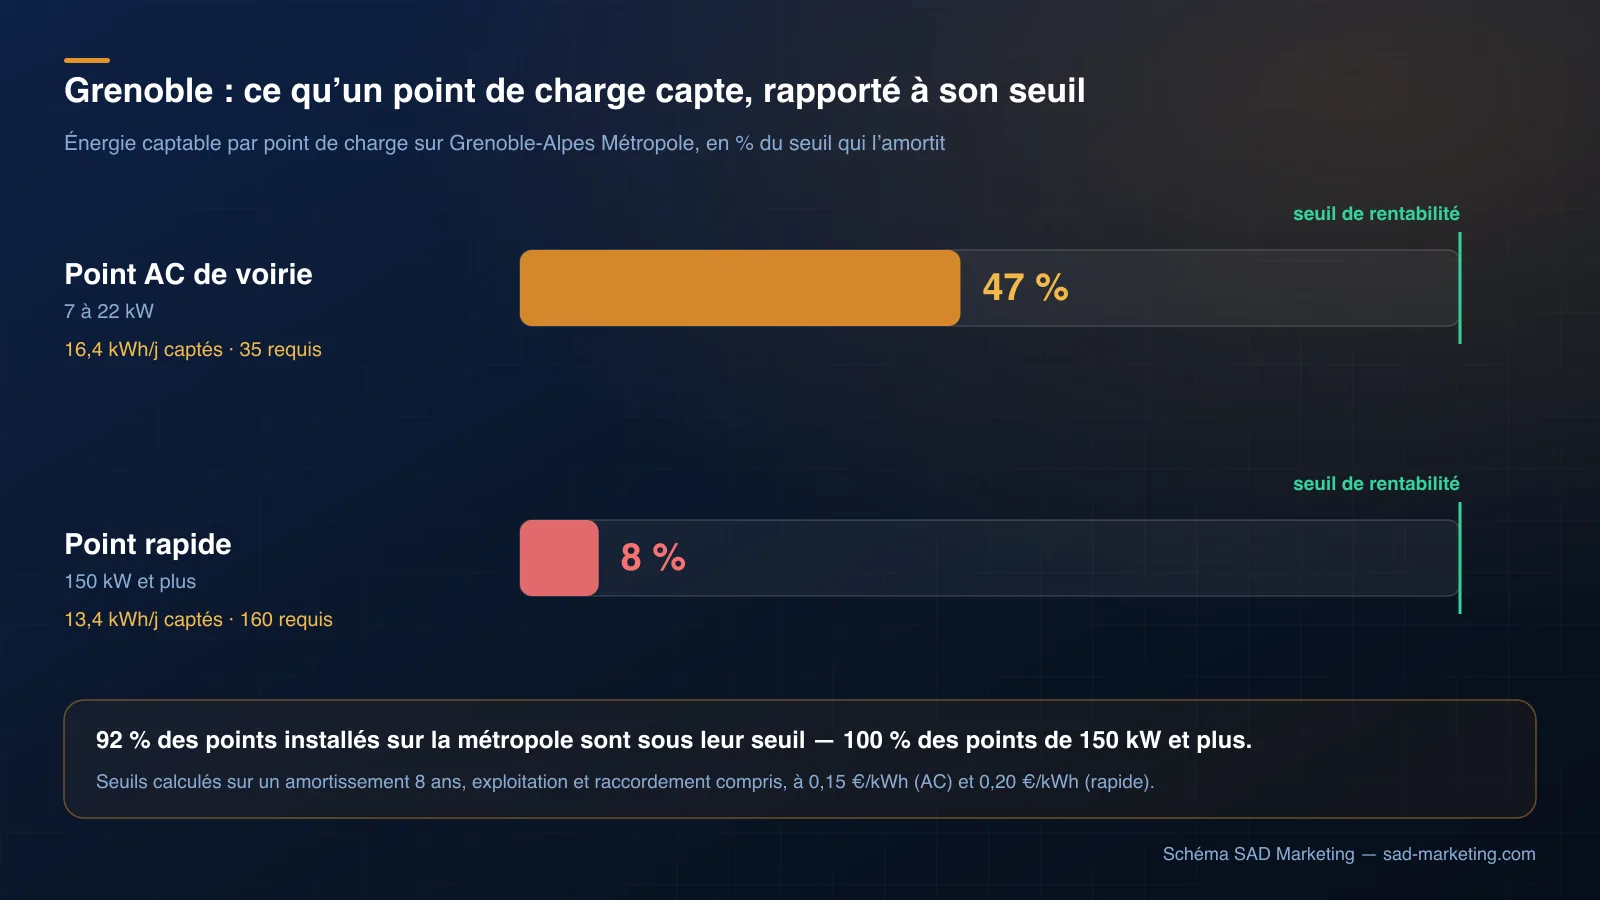
Le résultat est contre-intuitif à deux titres. Le territoire est déjà bien équipé — mieux que la moyenne nationale. Et pourtant 92 % des points de charge installés ne peuvent pas atteindre leur seuil d’amortissement. Voici pourquoi, et où se trouve réellement l’argent.
Pourquoi ce territoire plutôt qu’un autre
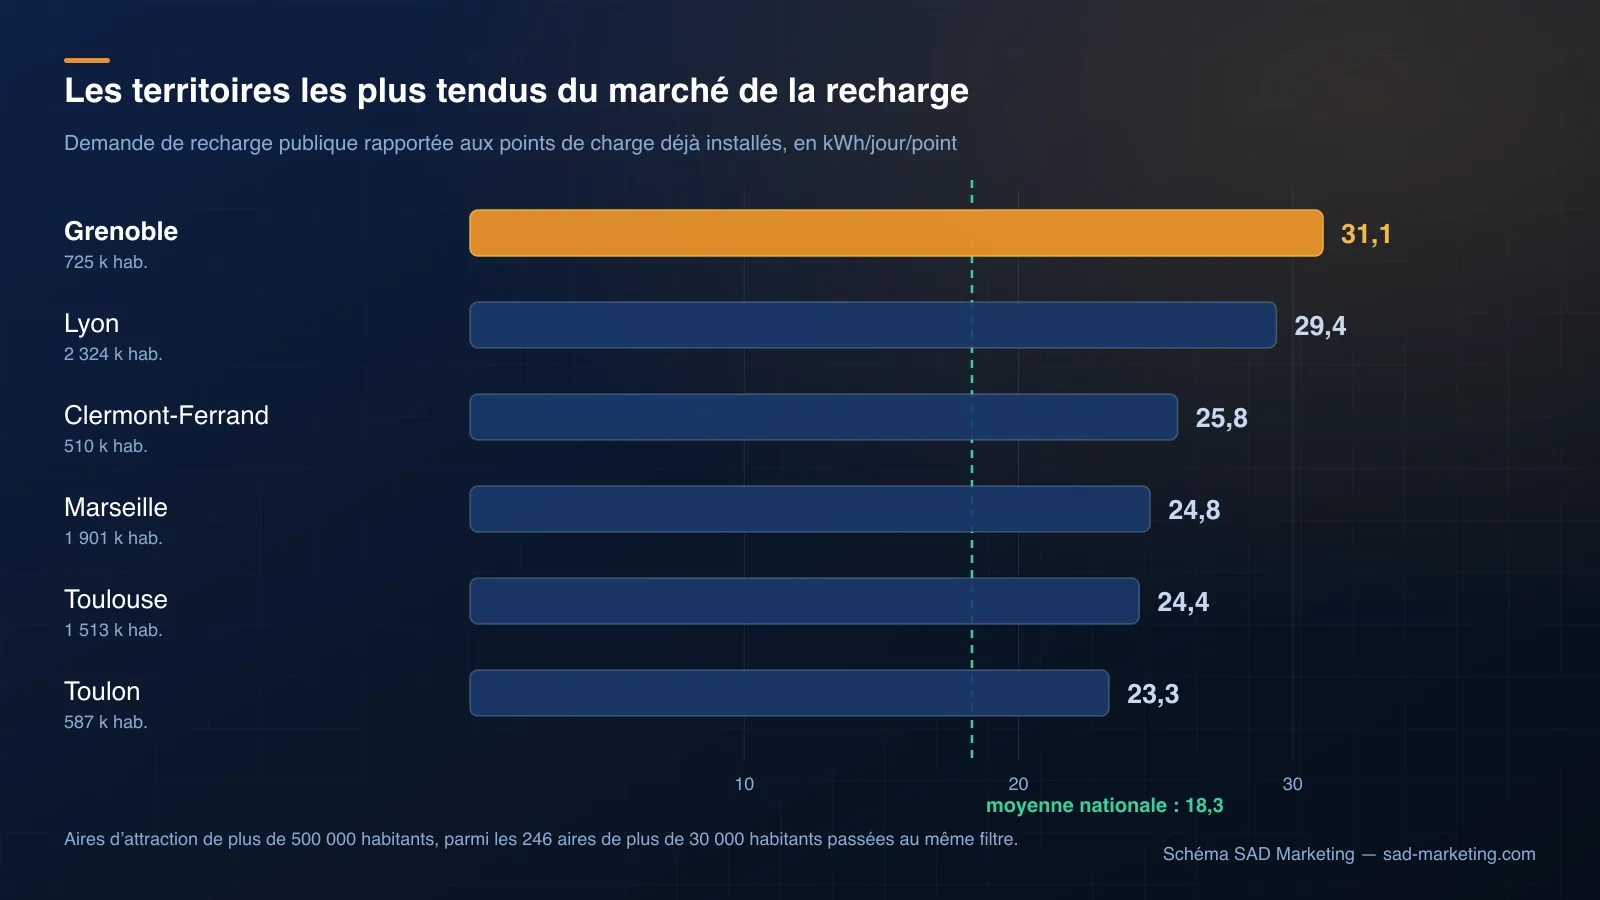
Le classement des 246 aires d’attraction de plus de 30 000 habitants place Grenoble en tête des grandes aires, avec une tension de 31,1 kWh/jour et par point installé contre 18,3 en moyenne nationale. Trois facteurs se cumulent, et rarement avec cette intensité.
Un habitat exceptionnellement contraint. 46,4 % des logements de la métropole n’ont aucun stationnement privé — et 62,2 % dans la ville de Grenoble, soit environ 52 100 foyers pour qui la recharge publique n’est pas un complément mais la seule option possible. C’est la variable qui décide de la recharge de voirie, et elle est ici à un niveau que peu de métropoles françaises atteignent.
Un bassin d’emploi qui aspire les navetteurs. 228 000 emplois pour 449 509 habitants, et environ 4 250 véhicules électriques qui entrent dans la métropole chaque matin, reconstitués en croisant les navettes domicile-travail avec le taux d’électrification de chaque commune de départ.
Un carrefour d’itinérance. L’A480 traverse l’agglomération à 102 193 véhicules par jour ; l’A48, l’A41, la rocade sud et l’A51 y convergent, avec une saisonnalité marquée vers les stations de montagne.
Périmètre d’étude : les 49 communes de Grenoble-Alpes Métropole, 449 509 habitants, 6 376 voitures électriques et 4 371 hybrides rechargeables.
Il n’y a pas de désert de recharge à Grenoble
C’est le premier constat, et il disqualifie la lecture habituelle du marché. La métropole compte 284 stations et 1 214 points de charge ouverts au public, soit un point pour 370 habitants, contre 403 en moyenne nationale. Le territoire est mieux équipé que la France.
La question n’est donc pas « où manque-t-il des bornes ». C’est : où les bornes en place ne captent-elles pas la demande ?
La réponse se lit dans la dispersion des performances entre opérateurs. En appliquant le modèle gravitaire station par station, l’énergie captable par point varie d’un facteur supérieur à dix entre les acteurs présents : le mieux placé approche 24 kWh/jour et par point, quand deux acteurs du territoire sont sous 2 kWh/jour et par point. Nous ne les nommons pas ici — ce sont des diagnostics de sites, calculés sous des hypothèses explicites, pas un jugement sur des exploitants dont nous ne connaissons pas les comptes. Mais l’écart dit l’essentiel : la taille d’un parc ne dit rien de sa performance.
24 MWh par jour, et quatre marchés qui ne se ressemblent pas
La demande de recharge publique de la métropole s’établit à 24,0 MWh par jour, soit 8,8 GWh par an, ventilée à l’adresse via 77 472 adresses de la Base Adresse Nationale et 2 877 établissements employeurs géolocalisés, et décomposée en quatre marchés indépendants — résidentiel contraint, travail, itinérance, flottes.
Trois enseignements se dégagent de cette carte.
La demande suit la vallée, pas les axes. Elle se concentre sur le cœur dense de Grenoble, la presqu’île, Fontaine, Échirolles et Saint-Martin-d’Hères — là où l’habitat collectif prive les foyers de prise privative. Elle ne suit pas le réseau routier, contrairement à ce que suggère une lecture par le trafic.
L’itinérance est un marché de points, pas de lignes. Le trafic des corridors ne devient de l’énergie qu’aux échangeurs équipés de services. Une borne au milieu d’un tronçon, si fréquenté soit-il, ne capte rien.
Un tiers du marché résidentiel est hors d’atteinte du parc actuel. 32 % de la demande résidentielle contrainte se situe à plus de 600 mètres de tout point de charge, contre 5 % pour la demande au travail. Formulé autrement : les bornes ont été posées là où c’était facile, pas là où les gens dorment.
Le diagnostic : 92 % des points sous leur seuil
En rapportant l’énergie captable de chaque point de charge au seuil qui l’amortit, le résultat est net.
| Indicateur | Valeur |
|---|---|
| Énergie captable moyenne par point (métropole) | 16,4 kWh/jour |
| Médiane | 11,3 kWh/jour |
| Points sous leur seuil de rentabilité | 92 % |
| Points de 150 kW et plus sous leur seuil | 100 % — 13,4 kWh/jour captés en moyenne, pour 160 requis |
Deux précautions de lecture, parce qu’elles conditionnent tout le reste.
Ces 92 % sont un diagnostic paramétré, pas un verdict. Les seuils retenus — 35 kWh/jour pour un point AC de voirie, 160 pour un point rapide — reposent sur un amortissement à huit ans et des marges nettes de 0,15 et 0,20 €/kWh, raccordement et exploitation compris. Un opérateur dont le coût de raccordement a été pris en charge, qui amortit sur douze ans ou qui vend plus cher déplace son propre seuil. Nous publions les hypothèses précisément pour qu’elles soient discutées.
Ne confondez pas deux grandeurs voisines. La tension du territoire — 31,1 kWh/jour/point — rapporte la demande totale de l’aire d’attraction au nombre de points installés : c’est un indicateur de pré-sélection. L’énergie captable par point — 16,4 sur la métropole — est ce qu’un point peut réellement capter une fois la concurrence et la distance prises en compte. La seconde est nécessairement plus faible, puisqu’une partie de la demande est hors de portée de toute borne existante. Les confondre conduit à surestimer un marché d’un facteur deux.
La surenchère de puissance est le principal gisement de valeur perdue
Les bornes ultra-rapides posées en milieu urbain portent un seuil d’équilibre 4,6 fois plus élevé qu’une borne de voirie, pour une demande locale qui, elle, n’est pas 4,6 fois plus grande. Sur ce périmètre, aucune n’atteint son seuil. La raison est structurelle : en ville, le temps de séjour ne permet pas de vendre la puissance installée. À l’inverse, une partie du marché résidentiel, beaucoup moins spectaculaire, est déjà finançable aujourd’hui — et personne ne l’adresse.
Le résultat le plus important n’est pas celui qu’on attend
Une analyse d’implantation classique cherche des zones blanches. Sur ce territoire, il n’y en a presque pas — et c’est précisément ce qui rend le marché intéressant.
Nous avons hiérarchisé 640 implantations possibles, dont 57 franchissent leur seuil de rentabilité dès aujourd’hui, représentant 184 points de charge et 7,7 MWh/jour captés, soit 2,8 GWh par an. Ces 184 points capteraient en moyenne près de 42 kWh/jour chacun, contre 16,4 pour le parc en place : deux fois et demie mieux, à matériel comparable.
Voici le chiffre qui change la lecture stratégique du marché : sur ces 7,7 MWh/jour, seuls 1,10 correspondent à une demande que personne ne sert aujourd’hui. Les 6,6 restants seraient repris à des bornes existantes mal placées.
Ce n’est pas une mauvaise nouvelle, c’est la nature réelle de ce marché. Avec 92 % du parc installé sous son seuil, la position des acteurs en place est fragile : ils occupent du foncier sans capter l’énergie qui le justifierait. Un entrant qui choisit ses emplacements sur la donnée prend de la part de marché à des actifs qui ne la défendent pas.
La conséquence opérationnelle est directe. Sur un territoire déjà équipé, la bonne question n’est pas « quelle zone blanche remplir » mais « quel emplacement rend l’installation du voisin non rentable ». Un modèle gravitaire répond exactement à cela, borne par borne, parce que les parts de captation y somment à 100 % : ce qu’un nouveau site gagne, un site existant le perd.
Sur quoi les emplacements recommandés s’appuient
Une recommandation qui n’est pas ancrée sur un objet réel n’est pas exploitable. Les sites retenus en phases 1 et 2 se répartissent ainsi :
| Type d’ancrage | Sites |
|---|---|
| Parking de surface connue | 105 |
| Parking (capacité documentée) | 41 |
| Voirie résidentielle | 40 |
| Parking public | 32 |
| Grande surface | 21 |
| Employeur | 8 |
| Gare / parking relais | 2 |
71 % des sites s’appuient sur un parking existant dont la capacité ou la surface est documentée. C’est déterminant pour la suite : la faisabilité d’un projet dépend du foncier et du raccordement, et une étude n’a de valeur que si elle fournit l’objet sur lequel négocier. Les 40 sites de voirie résidentielle relèvent d’une logique différente : ils supposent une convention d’occupation du domaine public, donc un dialogue avec la métropole — c’est le sujet des appels d’offres de recharge de voirie.
La voirie résidentielle n’est pas encore un marché : elle le devient
C’est probablement l’information la plus actionnable de l’analyse. Le marché rentable de ce territoire est multiplié par sept en dix ans, et l’ordre de passage est connu.
| Phase | Parc VE | Sites | Points | MWh/jour captés | Marchés dominants |
|---|---|---|---|---|---|
| 1 — immédiat (2026) | ×1,00 | 57 | 184 | 7,7 | flottes, travail, résidentiel |
| 2 — 2027-2029 | ×2,53 | 192 | 532 | 25,0 | résidentiel, itinérance |
| 3 — 2030-2032 | ×6,41 | 391 | 1 272 | 61,5 | résidentiel de voirie |
Hypothèse : +36,3 % de parc de véhicules électriques par an, soit le rythme constaté sur les communes de la métropole entre 2022 et 2025. Le calendrier se recalcule pour toute autre trajectoire.
Aujourd’hui, seuls 18 sites de voirie résidentielle franchissent le seuil. En 2029, ils sont plus d’une centaine ; en 2032, près de trois cents. Un acteur qui se positionne trop tôt sur la voirie brûle du capital ; un acteur qui attend trop se fait préempter le foncier et les conventions. Toute la valeur est dans la datation de la fenêtre, rue par rue.
Ce que nous ne publions pas ici
La liste des 640 emplacements — coordonnées, ancrage physique, marché visé, nombre de points et énergie captable de chacun — est le livrable d’une étude, pas le contenu d’un article. De même, nous ne nommons pas les opérateurs sous-performants : leurs comptes ne sont pas publics et nos seuils sont des hypothèses, si explicites soient-elles.
Ce qui est publiable, et que nous avons mis ici en entier, c’est la méthode, le diagnostic et la structure du gisement — de quoi vérifier le raisonnement, et le contester.
Ce que cette analyse ne dit pas
Elle ne mesure pas un chiffre d’affaires. Aucun opérateur ne publie ses volumes de sessions. Le modèle est validé indirectement — sur le niveau national d’énergie délivrée, sur les ouvertures réelles de 2024-2026 prédites à l’aveugle et sur les densifications de stations, détaillés dans l’article de méthode. Dès qu’un exploitant apporte ses propres relevés, même sur quelques dizaines de bornes, ils deviennent la cible d’apprentissage et l’incertitude se resserre nettement.
Elle ne dit pas ce que coûtera le raccordement. Un site au-dessus de son seuil commercial peut être disqualifié par la capacité disponible au poste source. L’analyse dit où l’énergie est, pas ce qu’il en coûtera d’aller la chercher.
Pour une première lecture en ligne de n’importe quel territoire, l’outil potentiel IRVE donne les ordres de grandeur. Pour le modèle économique d’une station poste par poste, voir rentabilité d’une borne de recharge. Et pour ce que nous savons faire sur ce marché — ainsi que ce que nous ne faisons pas —, la page géomarketing IRVE.
Questions fréquentes.
Manque-t-il des bornes de recharge à Grenoble ?
Non, pas en nombre. Grenoble-Alpes Métropole compte 284 stations et 1 214 points de charge ouverts au public, soit un point pour 370 habitants contre 403 en moyenne nationale. Il n'y a pas de désert de recharge sur ce territoire. La bonne question n'est pas « où manque-t-il des bornes » mais « où les bornes en place ne captent-elles pas la demande » — et la réponse est nettement moins confortable pour les acteurs installés.
Pourquoi Grenoble est-elle le territoire le plus tendu de France sur la recharge ?
Parce que trois facteurs s'y cumulent. L'habitat est exceptionnellement contraint : 46,4 % des logements de la métropole n'ont aucun stationnement privé, et 62,2 % dans la ville de Grenoble, soit environ 52 100 foyers pour qui la recharge publique est la seule option. Le bassin d'emploi aspire les navetteurs, avec 228 000 emplois et environ 4 250 véhicules électriques qui entrent chaque matin. Et l'agglomération est un carrefour d'itinérance, avec l'A480 à plus de 100 000 véhicules par jour et un trafic saisonnier vers les stations de montagne.
Les bornes rapides sont-elles rentables en ville ?
Sur le périmètre grenoblois, aucune ne l'est. Un point de 150 kW porte un seuil d'équilibre d'environ 160 kWh par jour, soit 4,6 fois celui d'une borne de voirie, pour une demande locale qui, elle, n'est pas 4,6 fois plus grande. Les points rapides et ultra-rapides de la métropole se situent en moyenne autour de 13 kWh captables par jour selon notre modèle. La surenchère de puissance en milieu urbain est le principal gisement de valeur perdue de ce marché : le temps de séjour ne permet pas de vendre la puissance installée.
Où se situe la demande de recharge non servie à Grenoble ?
Dans le résidentiel contraint, et à distance des bornes existantes. 32 % de la demande résidentielle contrainte se trouve à plus de 600 mètres de tout point de charge, contre 5 % seulement pour la demande liée au travail. Autrement dit, les bornes ont été posées là où l'installation était facile — parkings d'entreprise, grandes surfaces, axes — et non là où dorment les véhicules dont les propriétaires n'ont pas de prise privative.
Faut-il se positionner dès maintenant sur la recharge de voirie résidentielle ?
Pas encore massivement, mais bientôt. Sur la métropole grenobloise, seuls 18 sites de voirie résidentielle franchissent aujourd'hui leur seuil de rentabilité. À la trajectoire de croissance du parc électrique constatée localement, ils sont plus d'une centaine en 2029 et près de trois cents en 2032. Un acteur qui se positionne trop tôt brûle du capital ; un acteur qui attend trop se fait préempter le foncier et les conventions d'occupation du domaine public. Dater la fenêtre rue par rue est l'information la plus opérationnelle que produit ce type d'analyse.
Appliquez-le à votre zone en deux minutes.
Nos simulateurs tournent sur les mêmes sources que cet article : INSEE, SIRENE, DVF.
Le même diagnostic sur votre territoire
Carte de l'offre station par station, demande en kWh/jour à la maille de 200 mètres, liste hiérarchisée d'implantations ancrées sur des sites réels avec leurs coordonnées, et calendrier de bascule au seuil de rentabilité.
Vous voulez d'abord un ordre de prix ? Voir les tarifs de départ et demander une estimation →