Où implanter une borne de recharge : ce que l'open data dit de 246 territoires français
Sommaire de l'article
- Le trafic de véhicules électriques par tronçon n’existe pas
- Le kWh par jour, seule unité qui permet de trancher
- Quatre marchés de recharge qui n’ont rien à voir entre eux
- La concurrence se joue à 200 mètres
- Trois façons de vérifier qu’un modèle d’implantation dit vrai
- 1. Le niveau : retrouver une grandeur publiée sans l’avoir vue
- 2. La géographie : prédire à l’aveugle où les opérateurs ont ouvert
- 3. La saturation révélée : reconnaître les stations qui marchent
- Le problème du marché français n’est pas le nombre de bornes
- Les territoires les plus tendus : 246 aires passées au même filtre
- Ce que ça donne sur un territoire réel
- Ce que cette méthode ne dit pas
- La suite : les mêmes cartes, territoire par territoire
La question arrive presque toujours sous la même forme : « combien de véhicules électriques passent devant cet emplacement ? » C’est une bonne intuition, et c’est une impasse. Non pas parce que la donnée est chère ou difficile à obtenir, mais parce qu’elle n’existe pas — et qu’elle ne répondrait pas à la question posée.
Cet article expose la méthode que nous utilisons à la place : estimer non pas un flux, mais l’énergie qu’une borne délivrerait à un endroit donné, et la comparer à son seuil de rentabilité. Il détaille aussi les trois tests qui permettent de vérifier qu’un tel modèle dit vrai plutôt que de produire un joli score, et ce que le passage de 246 territoires français au même filtre révèle du marché.
Le trafic de véhicules électriques par tronçon n’existe pas
Les comptages routiers — le trafic moyen journalier du réseau national, les boucles de comptage métropolitaines — mesurent des véhicules, pas des motorisations. Aucun capteur de trafic ne lit l’énergie d’un véhicule qui passe. Les deux seules sources françaises qui connaissent la motorisation sont l’immatriculation, rattachée au domicile du titulaire, et le contrôle technique. Ni l’une ni l’autre ne donne une position.
Reconstituer un trafic de véhicules électriques par tronçon supposerait donc d’empiler des hypothèses invérifiables : quelle part du trafic local vient de quelle commune, avec quel taux d’électrification, pour quel motif de déplacement. Chacune est discutable, et leur produit ne l’est plus du tout.
Il y a plus gênant. Un véhicule qui passe devant une borne n’est pas un client. Ce qui fait le chiffre d’affaires d’une station, ce n’est pas l’exposition au flux, c’est l’énergie qu’elle délivre — donc des conducteurs qui s’arrêtent, parce qu’ils n’ont pas d’alternative moins chère au même endroit et au même moment. Un automobiliste qui recharge chez lui à 0,15 €/kWh ne s’arrêtera pas à 0,55 €/kWh sur son trajet quotidien, quel que soit le nombre de fois où il passe devant.
L’intuition reste juste sur un point, et c’est important : un flux de véhicules électriques est bien le meilleur prédicteur disponible. Simplement, il ne se mesure pas au tronçon. Il se reconstitue à la maille, en croisant les navettes domicile-travail avec le taux d’électrification de chaque commune de départ. Nous y revenons plus bas : c’est la variable la plus discriminante de notre modèle.
Le kWh par jour, seule unité qui permet de trancher
Le chiffre d’affaires d’une borne s’écrit en une ligne : un prix au kilowattheure multiplié par une énergie délivrée. Tout le reste — puissance installée, nombre de points, exposition au trafic — n’est qu’un moyen d’y arriver, et parfois un mauvais moyen.
Retenir le kWh par jour comme unité de décision a trois conséquences pratiques.
On compare à un seuil, pas à un classement. Un indice d’opportunité noté sur 100 ne dit pas si un site est finançable ; il dit seulement qu’il est meilleur que le suivant. Une énergie en kWh/jour se compare directement à ce qu’il faut pour amortir le matériel :
| Matériel | Seuil d’équilibre | Taux d’utilisation correspondant | Hypothèses |
|---|---|---|---|
| Point AC de voirie, 7 à 22 kW | 35 kWh/jour | ≈ 6,6 % sur un 22 kW | amortissement 8 ans + exploitation, marge nette 0,15 €/kWh |
| Point rapide, 150 kW et plus | 160 kWh/jour | ≈ 4,4 % | amortissement 8 ans + raccordement + exploitation, marge 0,20 €/kWh |
Ces seuils sont des paramètres, pas des vérités. Ils dépendent de votre durée d’amortissement, du coût réel de votre raccordement — la variable la plus dangereuse d’un projet IRVE — et de votre marge cible. Nous les affichons pour qu’ils soient discutables : toute la hiérarchie des sites se recalcule en quelques minutes sur d’autres valeurs. Ce sont d’ailleurs les mêmes ordres de grandeur que ceux détaillés poste par poste dans notre article sur la rentabilité d’une borne de recharge, où l’équilibre d’une station en courant continu se joue autour de 4 à 5 % d’utilisation.
On dimensionne au lieu de désigner. Une fois l’énergie captable connue, un site ne se résume plus à « bon » ou « mauvais » : il se dimensionne au plus grand nombre de points de charge qui reste au-dessus du seuil.
On rend le modèle falsifiable. L’énergie moyenne délivrée par point de charge en France est une grandeur publiée. Si un modèle de demande ne la retrouve pas, il est faux. C’est exactement le premier des trois tests ci-dessous.
Quatre marchés de recharge qui n’ont rien à voir entre eux
Un même quartier peut porter quatre marchés indépendants, qui n’obéissent ni aux mêmes horaires, ni aux mêmes puissances, ni aux mêmes logiques d’emplacement. Les agréger dans un score unique revient à additionner des choses incomparables. Nous les calculons séparément, chacun en kWh par jour, à partir de kilomètres réellement parcourus et d’une consommation réelle aux 100 km :
- Résidentiel contraint — les véhicules électriques immatriculés chez des particuliers, croisés avec la part des logements sans stationnement privé. C’est la variable qui décide de la recharge de voirie, et à l’échelle nationale elle est massive : 33,5 % des logements français n’ont aucun stationnement privé, soit 10,3 millions de logements.
- Travail et destination — les flux domicile-travail, pondérés par la part des actifs se rendant au travail en voiture, par le taux d’électrification de la commune de départ et par la distance réelle.
- Itinérance et transit — le trafic des corridors, le taux d’électrification du parc circulant et un taux d’arrêt, localisés aux échangeurs équipés de services et non le long des tronçons.
- Flottes professionnelles — les véhicules de société et les utilitaires, rapportés aux effectifs des secteurs consommateurs d’utilitaires, établissement par établissement.
Cette décomposition n’est pas un raffinement cosmétique. Elle change les recommandations : un site excellent pour les flottes peut être médiocre pour le résidentiel, et un corridor très chargé peut ne rien valoir entre deux échangeurs.
La concurrence se joue à 200 mètres
Une demande, même correctement estimée, n’est pas un chiffre d’affaires : elle se partage. Chaque poche de demande de 200 mètres se répartit entre les points de charge à sa portée selon un modèle gravitaire — plus une station est proche et fournie, plus elle capte. C’est le même formalisme que celui utilisé en implantation commerciale pour modéliser la pression concurrentielle, appliqué ici à des kilowattheures.
Deux propriétés en découlent, et elles comptent plus que le détail des coefficients. Les parts somment à 100 %, donc aucun kilowattheure n’est compté deux fois — un travers fréquent des études qui additionnent des potentiels de zone. Et l’arrivée d’une station nouvelle retire mécaniquement de l’énergie aux stations voisines, ce qui permet de répondre à la vraie question stratégique d’un marché déjà équipé : non pas « quelle zone blanche remplir », mais « quel emplacement rend l’installation du voisin non rentable ».
Trois façons de vérifier qu’un modèle d’implantation dit vrai
C’est la partie que la plupart des études d’implantation sautent. Un modèle qui n’a jamais été confronté à une réalité qu’il n’avait pas vue n’est pas un modèle, c’est une mise en forme d’opinions.
1. Le niveau : retrouver une grandeur publiée sans l’avoir vue
Le modèle de demande est construit de bas en haut — parc de véhicules par commune, kilométrage moyen, consommation, part de l’énergie non rechargeable à domicile. À aucun moment il ne regarde combien d’énergie les bornes françaises délivrent réellement.
Appliqué aux 35 014 communes de France, il produit une demande de recharge publique de 1,12 TWh par an. Rapportée aux 167 831 points de charge ouverts au public, cela donne 18,3 kWh par point et par jour.
Le baromètre Avere-France / Ministère de la Transition écologique fait état, pour avril 2025, de 447 kWh délivrés par point de charge et par mois, soit 14,7 kWh/jour. Entre cette date et notre extraction de septembre 2026, le parc de véhicules électriques a crû d’environ 44 % quand le parc de points de charge croissait de 27 % : recalée, la référence se situe autour de 16,7 kWh/jour. L’écart avec l’estimation du modèle est de 10 %, sur une grandeur qu’il n’a jamais vue.
Cette concordance ne valide pas la répartition géographique. Elle valide le niveau — et c’est indispensable, puisque toute la méthode consiste à comparer des énergies à des seuils.
2. La géographie : prédire à l’aveugle où les opérateurs ont ouvert
La base nationale des IRVE contient la date de mise en service de chaque point de charge. On peut donc reconstituer le parc tel qu’il était au 31 décembre 2023, et le parc de véhicules électriques de la même année, puis calculer la demande sur ces seules données. On demande ensuite au modèle de désigner, parmi 35 385 quartiers IRIS, ceux qui verront une ouverture — en test sur 28 départements jamais vus à l’entraînement, et contre 13 977 stations réellement ouvertes depuis.
| Ce que le modèle voit | AUC |
|---|---|
| Le parc de bornes déjà en place | 0,647 |
| La population | 0,683 |
| La demande seule, sans aucune information sur les bornes | 0,696 |
| Le modèle complet | 0,729 |
La ligne qui compte est la troisième : un modèle de demande qui ignore totalement où sont les bornes fait déjà mieux que la population et mieux que la copie du marché. Il apporte donc une information propre. Sur les 5 % de quartiers les mieux notés, 60 % ont vu une ouverture contre 21 % en moyenne — 2,8 fois le hasard — et le quintile de tête capte 41 % de toutes les ouvertures.
C’est aussi là que l’intuition de départ est confirmée : la variable la plus discriminante du modèle est bien un flux de véhicules électriques. Reconstituée en croisant navettes domicile-travail et taux d’électrification des communes d’origine, elle prédit les installations mieux que la population (0,54 contre 0,49 de corrélation de rang) et mieux que le parc de véhicules électriques local (0,47).
3. La saturation révélée : reconnaître les stations qui marchent
Aucun opérateur ne publie ses volumes. Mais un opérateur n’ajoute des points de charge que là où les siens sont saturés. La densification d’une station existante est donc un signal révélé de succès commercial — et, grâce aux dates de mise en service, elle est observable dans l’open data.
Sur les 17 699 stations françaises ouvertes au 31 décembre 2023, 368 ont été densifiées en 2024-2026. Demandé de les désigner à l’avance, en test sur des départements jamais vus, le modèle atteint 0,925 d’AUC : sur les 5 % de stations les mieux notées, 26 % ont été densifiées, contre 2,3 % en moyenne — 11 fois le hasard.
C’est, à notre connaissance, la meilleure approximation publiquement observable d’une « borne qui marche ». Et c’est directement exploitable : identifier les micro-emplacements où de la capacité supplémentaire trouvera preneur, cibler une reprise d’actif, ou décider d’une implantation en vis-à-vis.
Le problème du marché français n’est pas le nombre de bornes
Une fois la méthode calée, le diagnostic national se lit d’un coup d’œil. La France a installé 10,9 GW de puissance publique pour délivrer environ 1,12 TWh par an.
| Classe de puissance | Points | Puissance |
|---|---|---|
| AC 11-22 kW | 80 639 | 1 748 MW |
| AC lent (< 11 kW) | 33 079 | 221 MW |
| HPC 150 kW et plus | 31 352 | 7 523 MW |
| DC 50-150 kW | 15 503 | 1 193 MW |
| 22-50 kW | 7 258 | 228 MW |
Base nationale IRVE consolidée, extraction du 10 septembre 2026, dédoublonnée sur l’identifiant national d’itinérance.
Les 31 352 points de 150 kW et plus pèsent près de quatre fois la puissance des 113 718 points lents réunis. Dans le même temps, l’énergie moyenne par point tourne autour de 17 à 18 kWh/jour, soit à peu près la moitié de ce qui amortit une simple borne de voirie.
La lecture est sans ambiguïté : le déficit français n’est pas quantitatif. C’est un problème d’emplacement et de dimensionnement — de la puissance posée là où le temps de séjour ne permet pas de la vendre.
Les territoires les plus tendus : 246 aires passées au même filtre
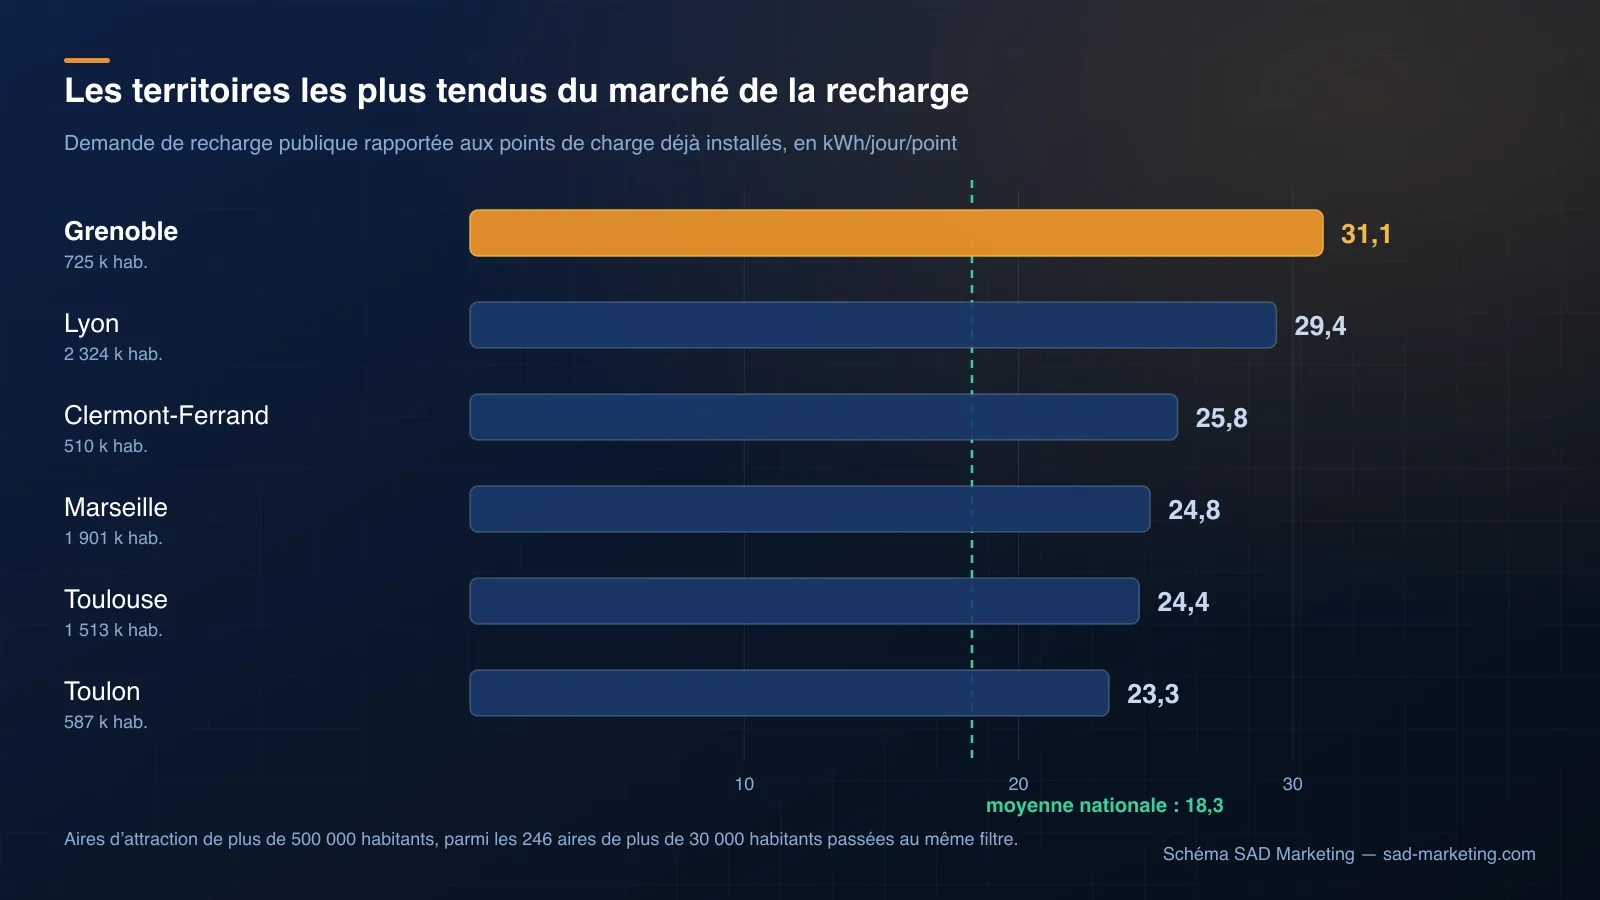
Nous avons appliqué le même calcul aux 246 aires d’attraction de plus de 30 000 habitants. L’indicateur de classement est la tension du territoire : la demande de recharge publique rapportée aux points déjà installés, en kWh/jour/point. Elle mesure un déséquilibre entre un marché et l’équipement qui le sert — pas la performance d’une borne particulière.
Parmi les aires de plus de 500 000 habitants :
| Aire d’attraction | Habitants | Points installés | Tension (kWh/j/pt) | Logements sans stationnement privé |
|---|---|---|---|---|
| Grenoble | 725 k | 1 587 | 31,1 | 38 % |
| Lyon | 2 324 k | 5 236 | 29,4 | 36 % |
| Clermont-Ferrand | 510 k | 1 163 | 25,8 | 29 % |
| Marseille | 1 901 k | 5 140 | 24,8 | 44 % |
| Toulouse | 1 513 k | 3 666 | 24,4 | 26 % |
| Toulon | 587 k | 1 207 | 23,3 | 39 % |
Moyenne nationale : 18,3 kWh/jour/point.
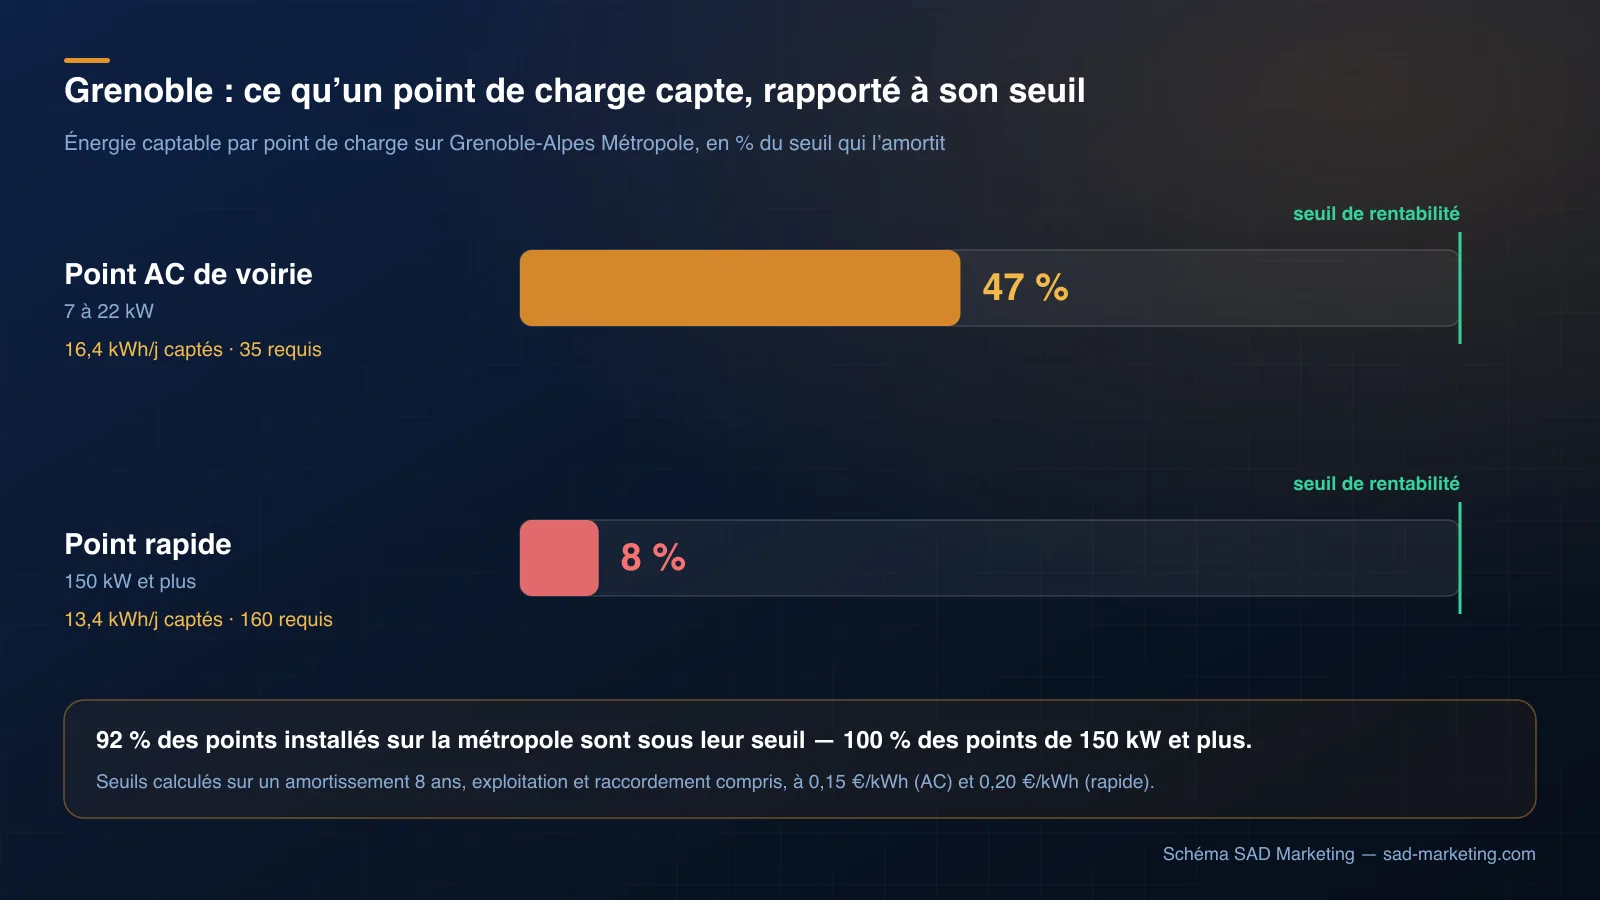
Une précaution de lecture, parce que deux grandeurs voisines circulent dans ce marché. La tension du territoire (31,1 à Grenoble) rapporte une demande totale à un nombre de points : c’est un indicateur de pré-sélection, qui sert à choisir où aller regarder. L’énergie captable par point est autre chose : c’est ce qu’un point donné peut réellement capter une fois la concurrence et la distance prises en compte par le modèle gravitaire, et elle est nécessairement plus faible, parce qu’une partie de la demande est hors de portée de toute borne existante. Sur la métropole grenobloise, la première vaut 31,1 et la seconde 16,4. Les confondre fait dire n’importe quoi à une étude d’implantation.
Ce que ça donne sur un territoire réel
Grenoble sert de démonstrateur, pour trois raisons : un habitat exceptionnellement contraint, un bassin d’emploi qui aspire les navetteurs, et un carrefour d’itinérance vers les stations de montagne. Le diagnostic complet — 284 stations auditées, 24 MWh/jour de demande, 92 % des points installés sous leur seuil et un gisement qui n’est pas là où on l’attend — fait l’objet d’un article dédié : bornes de recharge à Grenoble, le diagnostic.
Ce que cette méthode ne dit pas
Trois limites, qu’il vaut mieux poser d’emblée.
Aucune de ces validations ne mesure un chiffre d’affaires. Elles portent sur le niveau de la demande, sur les choix d’implantation du marché et sur la saturation révélée. Les volumes de sessions ne sont pas publics. Le jour où un opérateur dispose de ses propres relevés, même sur quelques dizaines de bornes, ils deviennent la cible d’apprentissage du modèle et l’incertitude se resserre nettement.
La faisabilité technique reste à instruire. Un emplacement au-dessus de son seuil commercial peut être disqualifié par la capacité disponible au poste source, par le foncier ou par une contrainte d’exploitation. L’analyse dit où l’énergie est, pas ce que coûtera le raccordement.
Les seuils sont des hypothèses assumées. Changez la durée d’amortissement ou la marge cible, et le nombre de sites finançables change avec. C’est pourquoi nous les publions au lieu de les enfouir.
La suite : les mêmes cartes, territoire par territoire
Les quatre sources principales de cette analyse sont ouvertes, gratuites et à jour : la base nationale IRVE consolidée, le parc de véhicules par commune du SDES, les flux de mobilité professionnelle de l’INSEE et le recensement au niveau IRIS. Aucune donnée d’opérateur, aucun panel acheté, aucune donnée personnelle. Le même filtre se transpose donc à n’importe quel territoire.
Nous publierons dans les semaines qui viennent le même diagnostic pour les métropoles les plus tendues de la liste ci-dessus. En attendant, l’outil potentiel IRVE donne une première lecture en ligne, et la page géomarketing IRVE détaille ce que nous savons faire — et ce que nous ne faisons pas — sur ce marché.
Questions fréquentes.
Comment savoir combien de véhicules électriques passent devant un emplacement ?
On ne peut pas le savoir, et aucun prestataire ne peut le savoir. Les comptages routiers mesurent des véhicules, pas des motorisations : aucun capteur de trafic ne lit l'énergie d'un véhicule. Les seules sources qui connaissent la motorisation sont l'immatriculation, rattachée au domicile du titulaire, et le contrôle technique — jamais la position. Reconstituer un trafic de véhicules électriques par tronçon suppose une cascade d'hypothèses invérifiables. Et surtout, ce chiffre ne dirait pas si la borne sera rentable : un véhicule qui passe n'est pas un client.
Quelle donnée décide vraiment de la rentabilité d'une borne de recharge ?
L'énergie délivrée, en kilowattheures par jour. Le chiffre d'affaires d'une station, c'est un prix au kWh multiplié par une énergie vendue — donc des véhicules qui s'arrêtent, parce qu'ils n'ont pas d'alternative moins chère au même endroit. Une borne rapide sur un axe très fréquenté peut perdre de l'argent et une borne lente dans une rue d'immeubles anciens peut en gagner. Le trafic ne le dit pas, l'énergie le dit. C'est aussi la seule grandeur qui permet de comparer un site à un seuil de rentabilité plutôt qu'à un score sans unité.
Combien de kWh par jour faut-il pour amortir une borne de recharge ?
Avec une hypothèse d'amortissement sur huit ans et une marge nette de 0,15 €/kWh, un point de charge alternatif de 7 à 22 kW doit délivrer de l'ordre de 35 kWh par jour, soit environ 6,6 % d'utilisation pour un 22 kW. Un point rapide de 150 kW, avec son raccordement et son exploitation et une marge de 0,20 €/kWh, demande environ 160 kWh par jour, soit 4,4 % d'utilisation. Ces seuils ne sont pas des vérités : ce sont des paramètres, qui se recalculent avec votre durée d'amortissement, votre coût de raccordement réel et votre marge cible.
Le marché français manque-t-il de bornes de recharge ?
Pas en quantité. La France compte 167 831 points de charge ouverts au public pour 10,9 GW installés, dont 31 352 points de 150 kW et plus — ces derniers pèsent à eux seuls près de quatre fois la puissance de tous les points lents réunis. Rapportée au parc, l'énergie réellement délivrée tourne autour de 17 à 18 kWh par point et par jour, soit à peu près la moitié de ce qui amortit une borne de voirie. Le déficit français n'est pas quantitatif, il est d'emplacement et de dimensionnement.
Comment vérifier qu'un modèle d'implantation IRVE est fiable ?
En lui cachant la réponse. Les dates de mise en service publiées dans la base nationale permettent de reconstituer le parc tel qu'il était fin 2023, puis de demander au modèle de désigner à l'avance les quartiers qui verront une ouverture et les stations qui seront densifiées — en test sur des départements jamais vus. Un modèle qui se contente de suivre la population, ou de recopier la carte des bornes déjà posées, échoue à ce test. C'est la différence entre un score d'opportunité et une méthode validée.
Appliquez-le à votre zone en deux minutes.
Nos simulateurs tournent sur les mêmes sources que cet article : INSEE, SIRENE, DVF.
Le même filtre sur votre territoire
Carte de l'offre, carte de la demande en kWh/jour à la maille de 200 mètres, liste hiérarchisée d'implantations ancrées sur des sites réels et calendrier de bascule au seuil de rentabilité. Deux semaines par métropole.
Vous voulez d'abord un ordre de prix ? Voir les tarifs de départ et demander une estimation →